En las cinco entregas anteriores de esta serie hemos ido construyendo una forma distinta de mirar las contrataciones públicas. Primero planteamos que no toda oportunidad merece ser perseguida; luego revisamos nuestra propia capacidad, tratamos de entender exactamente aquello que estamos ofreciendo, analizamos a la entidad con la que podríamos contratar y finalmente observamos a quienes competirán con nosotros por la misma oportunidad.
Después de todo ese recorrido parecería que ya estamos listos para presentar una oferta.
Todavía falta una pregunta.
Y probablemente sea una de las más importantes para cualquier empresario:
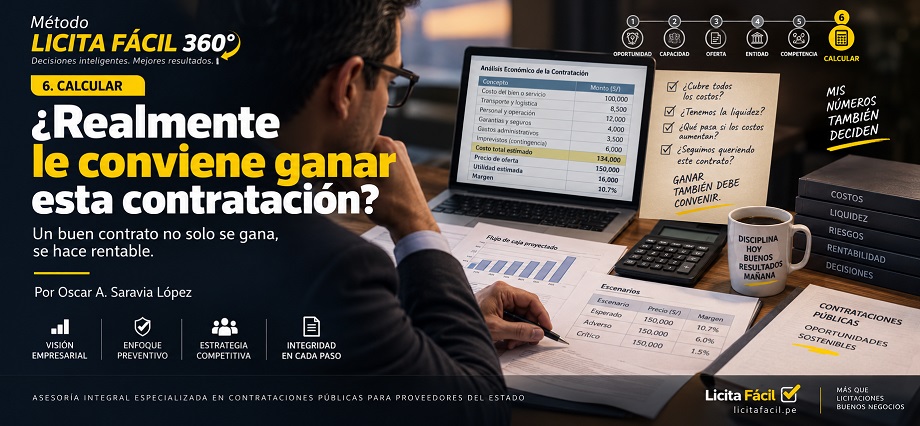
Si ganamos esta contratación, ¿realmente habremos hecho un buen negocio?
La pregunta puede parecer obvia. Toda empresa participa porque espera ganar dinero. Sin embargo, en la práctica he visto muchas veces que la atención se concentra tanto en obtener la buena pro que el análisis económico termina siendo más sencillo de lo que debería.
Se calcula cuánto cuesta adquirir o producir aquello que se ofrecerá, se agrega un margen y se obtiene un precio. Si además ese precio parece competitivo frente a lo que imaginamos que presentarán otros proveedores, la decisión queda prácticamente tomada.
Pero el costo real de una contratación pública rara vez termina allí.
Entre comprar un producto y cobrar por él pueden aparecer transporte, almacenamiento, personal, seguros, certificaciones, garantías, gastos administrativos, movilización, instalación, pruebas, financiamiento, obligaciones accesorias y otros costos que, considerados individualmente, pueden parecer menores, pero que juntos modifican considerablemente el resultado del negocio.
Y existe un costo todavía más fácil de subestimar: el tiempo.
Una operación que deja un margen atractivo si recuperamos nuestro dinero rápidamente puede ser muy distinta si tenemos que financiar durante varios meses la compra, producción o ejecución antes de recibir el pago. El monto de la venta será exactamente el mismo, pero el negocio ya no lo será.
Por eso considero que uno de los errores más frecuentes consiste en analizar únicamente la utilidad esperada y no el flujo financiero necesario para llegar hasta ella.
Supongamos que una empresa debe desembolsar una parte importante de sus recursos al inicio de la operación. Tendrá que pagar proveedores, movilizar personal, cubrir determinados gastos y mantener funcionando su actividad ordinaria mientras espera completar la prestación y cobrar. Si ese capital proviene de recursos propios, existe un costo de oportunidad. Si proviene de financiamiento, existe un costo financiero explícito. En ambos casos, el dinero tiene un costo.
La verdadera pregunta no debería ser solamente cuánto ganaremos al final, sino también cuánto tendremos que financiar para llegar hasta ese final y durante cuánto tiempo.
Ese análisis adquiere mayor importancia cuando el contrato representa una parte relevante de la capacidad económica de la empresa. Una operación puede ser rentable en el papel y, sin embargo, generar una fuerte presión sobre la caja durante su ejecución. Incluso puede obligarnos a postergar compras, limitar otras oportunidades o buscar financiamiento en condiciones poco favorables.
Rentabilidad y liquidez están relacionadas, pero no son lo mismo.
Una empresa puede mostrar una utilidad proyectada y al mismo tiempo atravesar serios problemas de caja. El proveedor que participa habitualmente en contrataciones públicas necesita aprender a observar ambas cosas.
También conviene separar aquello que sabemos de aquello que simplemente esperamos.
Cuando elaboramos nuestros cálculos solemos trabajar con un escenario ideal: el proveedor cumplirá en la fecha prevista, el transporte costará lo calculado, no habrá reposiciones, no necesitaremos recursos adicionales y todo ocurrirá exactamente como lo hemos planificado.
Puede suceder.
Pero una decisión empresarial responsable debería preguntarse también qué ocurriría si algunas variables cambian dentro de márgenes razonables.
¿Qué sucede si nuestro proveedor modifica su precio antes de que podamos concretar la compra? ¿Qué impacto tendría una variación del tipo de cambio cuando dependemos de productos importados? ¿Qué ocurre si necesitamos financiar la operación durante más tiempo del inicialmente previsto? ¿Nuestro margen puede absorber una contingencia razonable sin convertir el contrato en una pérdida?
No estoy proponiendo calcular todos los escenarios imaginables ni construir modelos financieros extremadamente complejos para cada procedimiento. Lo que sí considero recomendable es dejar de tomar decisiones importantes utilizando un solo escenario.
Dentro del Método Licita Fácil 360° venimos trabajando esta parte bajo una lógica sencilla: antes de decidir el precio conviene observar, por lo menos, un escenario esperado y otro adverso razonable. En contrataciones particularmente importantes puede ser útil incorporar incluso un escenario crítico que permita conocer hasta dónde puede resistir económicamente la operación.
El objetivo no es pronosticar exactamente qué ocurrirá. Es comprender qué tan frágil o resistente es nuestra rentabilidad.
Existe una diferencia considerable entre una contratación que sigue siendo conveniente aun cuando aparece alguna dificultad y otra cuyo beneficio desaparece ante la menor desviación.
Esta segunda situación merece especial atención porque muchas veces surge cuando el precio ha sido reducido demasiado con el propósito de aumentar las posibilidades de ganar.
Aquí aparece una tentación comprensible. Hemos estudiado el procedimiento, invertido tiempo y recursos, conocemos a nuestros competidores y queremos obtener la buena pro. Si pensamos que otro proveedor bajará el precio, sentimos la necesidad de acompañarlo.
Pero existe un punto a partir del cual seguir bajando ya no significa competir mejor. Significa comenzar a sacrificar el negocio que queríamos ganar.
El precio de un competidor puede servirnos como información del mercado, pero nunca debería sustituir nuestros propios números.
Cada empresa tiene costos distintos, condiciones comerciales diferentes, proveedores diferentes, capacidad financiera diferente y expectativas de rentabilidad diferentes. Que otro proveedor pueda ofrecer determinado precio no significa necesariamente que nosotros debamos hacerlo.
Ni siquiera sabemos siempre por qué puede hacerlo.
Puede tener mejores condiciones de compra, mayor volumen, stock disponible, menores costos logísticos, una estructura diferente o una estrategia empresarial que desconocemos. Intentar igualar un precio sin entender si nuestra propia estructura puede soportarlo es convertir una decisión económica en una apuesta.
Por eso una empresa debería conocer, antes de presentar su oferta, algo que considero fundamental: su precio mínimo sostenible.
No me refiero simplemente al precio que cubre el costo directo del producto o servicio. Me refiero al punto por debajo del cual, considerando razonablemente todos los costos y riesgos que hemos decidido asumir, ganar deja de tener sentido empresarial.
Ese límite debería existir antes de comenzar a competir, no descubrirse durante una reducción de precios o cuando sentimos que estamos muy cerca de obtener la adjudicación.
De lo contrario ocurre algo bastante humano: después de haber invertido tanto esfuerzo en un procedimiento, comenzamos a justificar reducciones que probablemente no habríamos aceptado al inicio.
“Podemos ajustar un poco más.”
“Quizá recuperemos después.”
“Es importante ganar este contrato.”
“Ya veremos cómo reducimos costos.”
Algunas veces esas decisiones funcionan. Otras veces la empresa obtiene exactamente aquello que estaba persiguiendo: la buena pro. Y recién entonces descubre que aquello que ganó no era económicamente tan atractivo como parecía.
Por eso me parece importante separar dos momentos que muchas empresas mezclan: decidir participar y decidir hasta qué precio estamos dispuestos a competir.
La primera decisión responde a si la oportunidad merece nuestro esfuerzo. La segunda debe responder a nuestros números.
Una vez establecido ese límite, la disciplina empresarial consiste precisamente en respetarlo.
También hay que considerar que no todas las contrataciones tienen necesariamente que ofrecer el mismo margen. Una empresa puede aceptar una rentabilidad menor por razones estratégicas perfectamente válidas: ingresar a un nuevo mercado, desarrollar experiencia, incorporar una nueva línea de negocio o construir una relación comercial que considere relevante.
No hay nada incorrecto en ello.
Lo importante es saber que estamos sacrificando margen deliberadamente y conocer cuánto estamos dispuestos a sacrificar. Una decisión estratégica deja de ser estratégica cuando simplemente descubrimos después que ganamos menos de lo que pensábamos.
Calcular bien tampoco significa buscar siempre la utilidad máxima. Significa comprender suficientemente el negocio como para decidir qué nivel de rentabilidad resulta aceptable para nuestra empresa en determinadas circunstancias.
Hay además un aspecto que no deberíamos perder de vista: ganar un contrato ocupa capacidad.
El dinero, el personal, las líneas de crédito, los proveedores y la atención de la empresa que destinamos a una contratación dejan de estar completamente disponibles para otras oportunidades. Esto significa que una operación aparentemente rentable puede resultar menos atractiva cuando consideramos qué otras posibilidades estamos dejando de atender.
Ese es el verdadero sentido del costo de oportunidad.
No siempre podremos medirlo con precisión, pero deberíamos al menos tenerlo presente. Especialmente cuando una contratación exige comprometer una parte considerable de nuestros recursos durante un periodo prolongado.
El empresario experimentado aprende progresivamente que vender más no significa necesariamente ganar más. Del mismo modo, contratar más con el Estado tampoco significa necesariamente construir una empresa más rentable.
El objetivo debería ser conseguir buenos contratos, no simplemente más contratos.
Por eso, antes de cerrar una oferta, propongo hacer un ejercicio muy sencillo. Imaginemos que mañana recibimos la comunicación informándonos que hemos ganado exactamente al precio que estamos pensando presentar hoy. Eliminemos por un momento la satisfacción de la buena pro y preguntémonos con absoluta frialdad:
¿Seguimos queriendo este contrato?
Si la respuesta es claramente afirmativa porque conocemos nuestros costos, disponemos del capital necesario, hemos incorporado contingencias razonables y el beneficio continúa justificando el riesgo asumido, probablemente estamos frente a una oferta económicamente consciente.
Si la respuesta comienza con “depende de que todo salga perfecto”, quizá debamos revisar nuevamente los números.
Esta es la dimensión de CALCULAR dentro del Método Licita Fácil 360°. No pretende convertir al especialista en contrataciones públicas en financiero ni reemplazar al contador, al gerente comercial o a quienes conocen los costos de la empresa. Precisamente ocurre lo contrario: la decisión debe integrar esas distintas miradas antes de comprometerse.
El área comercial puede querer ganar. El área operativa sabe qué costará cumplir. Finanzas conoce cuánto capital puede comprometerse. La dirección debe decidir finalmente si el retorno esperado justifica utilizar esos recursos.
Cuando esas conversaciones ocurren antes de presentar la oferta, la empresa toma decisiones. Cuando ocurren después de haber ganado, muchas veces solo administra consecuencias.
Por eso considero que existe una frase que resume bastante bien esta etapa:
Una buena pro que genera pérdidas no es un éxito. Es un mal negocio que ganamos.
Puede sonar duro, pero ayuda a recordar que el objetivo empresarial de contratar con el Estado nunca debería terminar en la adjudicación. El resultado económico se conoce mucho después, cuando hemos cumplido nuestras obligaciones, recuperado el capital utilizado y podemos determinar qué dejó realmente esa contratación.
Y precisamente allí nos conduce la siguiente entrega.
Hasta ahora hemos elegido la oportunidad, revisado nuestra empresa, entendido qué estamos ofreciendo, analizado a la entidad, estudiado a nuestros competidores y calculado si económicamente vale la pena ganar. Pero todavía falta transformar todo ese análisis en algo mucho más concreto: cumplir correctamente aquello que prometimos y conseguir que la buena pro termine convirtiéndose efectivamente en un buen negocio.
Porque ganar nos abre la puerta. La ejecución contractual determinará qué encontramos después de cruzarla.
Si esta reflexión tiene relación con la forma en que su empresa fija sus precios, comparta el artículo con su equipo comercial, financiero y operativo y conversen sobre una pregunta concreta: ¿sabemos realmente cuál es el precio por debajo del cual ya no nos conviene ganar?
También nos interesa conocer su experiencia. ¿Alguna vez obtuvieron una buena pro que posteriormente dejó un margen muy inferior al esperado? ¿Qué costo o variable no había sido suficientemente considerada antes de presentar la oferta? Sus comentarios pueden ayudar a enriquecer esta conversación entre proveedores.
Licita Fácil brinda un servicio de asesoría integral especializada en contrataciones públicas para proveedores del Estado, acompañando a las empresas en las distintas etapas de su participación en el mercado público. Este enfoque se viene desarrollando mediante el Método Licita Fácil 360°, una metodología orientada a tomar mejores decisiones con una visión empresarial, estratégica, preventiva y de integridad.
La asesoría especializada no sustituye los cálculos económicos ni las decisiones comerciales de la empresa. Nuestro enfoque busca que esas decisiones se adopten comprendiendo también las obligaciones, riesgos y particularidades propias de contratar con el Estado.
Conozca la asesoría integral de Licita Fácil en licitafacil.pe